1 买卖外汇非法经营案中,自制表格能否直接认定犯罪金额?
近年来,邵律师团队办理了多起买卖外汇类非法经营案件,例如涉案金额50亿元的U商买卖虚拟货币被控非法经营案、涉案金额数千万元的国际礼品卡换汇案等新类型换汇案件,也包括上海警方此前公布的涉案金额4500余万元换汇黄牛倒买倒卖外汇的传统型换汇案件。
在办理这些案件的过程中,一个非常典型的现象是:办案单位会根据当事人或公司内部自制的表格统计换汇金额、获利金额,并将其作为认定为非法经营罪犯罪数额的重要依据。
公安比较常见的取证方式是,先从行为人手机、电脑中提取相关表格,对表格中的金额进行汇总,再让当事人在讯问笔录中对统计结果进行确认。到最后,表格和当事人的供述共同成为犯罪数额的认定依据。
从侦查取证的角度,这种做法当然很容易理解:这类换汇案件往往涉及大量交易。如果逐一寻找上下游交易人员,再调取相应的银行流水、聊天记录,对每一笔交易进行核实,取证量会非常大。
而当事人在经营过程中自己制作的表格,往往已经记载了交易时间、金额、币种、客户甚至获利情况。对于办案单位来说,按照表格统计,再由当事人本人确认,是一种最简单、直接且高效的取证方式。
但问题是,自制表格仅是内部台账。既然表格是人为制作,就可能存在疏漏,表格中记载了一笔金额,也只能说明公司内部曾经对这笔业务作过记录。该笔交易能否被定性为非法买卖外汇,仍需结合其他证据证明。
具体来说,对于我们的辩护工作而言。可以从以下三个方面展开。
2 电子表格能否作为审计报告、司法会计鉴定认定犯罪金额的依据?
第一步,是先确认当事人自制的电子表格在刑事诉讼流程中的收集、提取,是否存在程序瑕疵或者程序违法;其次,再看针对电子表格本身出具的究竟是专项审计报告、司法会计鉴定意见,还是其他专业意见,以及电子表格本身能否作为审计报告、司法会计鉴定意见的检材。
1.公司自制的Excel表格,能否作为司法会计鉴定的检材?
例如,如果案件当中出具的是司法会计鉴定意见,那么根据《司法鉴定执业分类规定》等相关规定,司法会计鉴定对于检材有相对严格的要求,包括会计凭证、会计账簿、会计报表、发票存根等财务会计资料,以及银行对账单等客观材料。
司法会计鉴定的证明逻辑,是通过“账证相符、账账相符、账实相符”对相关经济活动进行客观还原。那么,电子表格本身能否达到司法会计鉴定对于检材的要求,就会直接影响该鉴定意见的证明力。
如果案件当中出具的是审计报告,情况又有所不同。
2.审计报告能否直接作为非法经营案犯罪金额的认定依据?
审计报告对于证据材料的范围相对更宽,也允许抽样。但审计报告的证明逻辑,是对财务报表的“公允性”发表意见,允许存在重要性水平,也允许注册会计师进行职业判断。
审计的证据范围之所以更宽,是因为审计本身是为民事监督场景设计的低强度鉴证活动,而刑事案件的定罪要求达到“排除合理怀疑”的证明标准。审计检材范围的“宽”,并不意味着相关材料当然能够达到刑事定罪的证明要求。
即便审计对于证据材料的要求相对更宽,审计本身同样要符合《中国注册会计师审计准则》的一系列规定。
并且,根据《刑事诉讼法解释》第一百条,如果审计报告实际上是针对案件中的专门性问题出具的报告,那么作为辩护律师,我们同样可以依据该条规定,要求出具报告的人出庭作证;依法应当出庭而拒不出庭的,相关报告不得作为定案依据。
3 当事人已经在笔录中确认换汇金额,还能不能再主张扣减犯罪金额?
第二步,是进一步审查当事人在笔录中对金额的确认,能否与电子表格形成相互印证。
这个也是很多刑事案件当事人和家属最担心的问题:表格里的金额我自己都已经在笔录中承认了,公安也让我签字确认了,现在是不是就没有办法了?
其实未必。
如果办案单位先从行为人的手机、电脑中提取电子表格,对表格中的金额进行汇总,再让当事人对统计结果进行确认,那么控方认定涉案金额的依据,实际上就是“表格+被告人对表格金额的确认”。
问题在于,司法机关能否主张,这两份证据能够相互印证,成为定罪的依据?
邵律师认为,相互印证的前提,是证据来源相互独立。证据B的内容若来源于证据A,B就只是A的复述,A+B不产生任何增量证明力。所以控方实际只有一个证据:表格。说得更形象一些,供述只是表格的“有声版”。
根据2016年《关于办理刑事案件收集提取和审查判断电子数据若干问题的规定》第1条第2款,“以数字化形式记载的证人证言、被害人陈述以及犯罪嫌疑人、被告人供述和辩解等证据,不属于电子数据”。
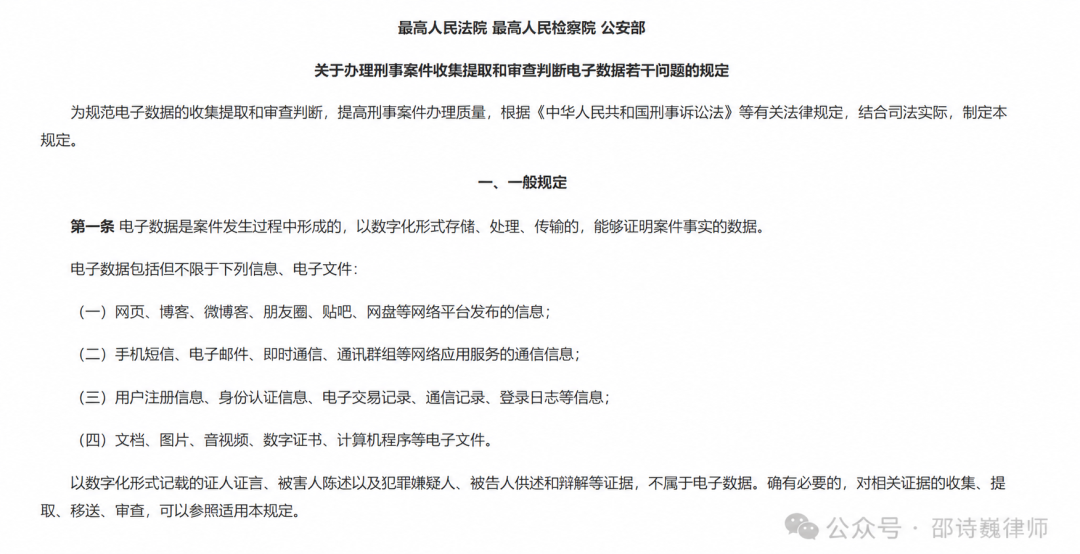
因此,记载供述来源的表格也不因供述的复述而增值。用表格引出的供述去印证表格,这是典型的“以证引供、以供应证”。
因此,这也是为什么涉案金额的问题要越早提出的原因。
如果在侦查阶段,当事人没有提出异议,甚至多次确认相关金额,后续的审计、起诉意见书、补充侦查就可能继续沿用这一数字。等到案件进入法院阶段再提出,指控当事人有罪的证据就不仅仅是一张表格,而是围绕这个数字形成的一整套证据材料,辩护工作自然会更加被动。
尤其是在涉及虚拟货币、国际礼品卡等新类型的买卖外汇类非法经营案件中,很多办案单位是第一次办理这类案件。
如果当事人前期没有及时把相关交易模式、资金性质和统计口径讲清楚,到了后期再要求重新审查犯罪数额,难度会显著增加。
实际上,姑且不论司法机关将电子表格作为定案的依据是否合理本身,在具体到每一个案件当中,我们仍然能够从电子表格本身去寻找辩护抓手。
例如,在邵律师团队办理的买卖国际境外礼品卡被控非法经营案中,被告人为采购礼品卡,需要先向他人购买奈拉。收购奈拉本身是一个购汇行为。如果部分奈拉最终并没有用于收购礼品卡,那么司法机关就不能仅凭内部台账中统计的全部购汇金额,直接认定为非法经营数额。
4 只有自制表格、银行流水或当事人供述,能否认定非法买卖外汇的犯罪金额?
第三步,就是回到每一笔具体交易,看相关金额能不能形成完整的证据链。
邵律师从近年来亲办的多起买卖外汇类非法经营案当中总结出的辩护经验是,如果只有内部表格、银行流水,或者只有当事人的供述,而缺少交易对手、聊天记录、资金交付等其他证据进行印证,那么这部分金额能不能认定为非法买卖外汇数额,是存在极大的辩护空间的。
这一点,其实也有不少公开案例可以作为支持。
例如,2023年最高检、国家外汇管理局联合发布的惩治涉外汇违法犯罪典型案例中(➡️《最高检、国家外汇局联合发布惩治涉外汇违法犯罪典型案例 》),辽宁省沈阳市大东区人民检察院办理的李某杰非法经营案,在认定犯罪数额时就提到,检察机关应当按照事实清楚,证据确实、充分的刑事诉讼证明标准,在涉案银行账户资金交易记录的基础上,结合犯罪嫌疑人、被告人供述、客户证言、财务账册记录等其他证据综合判断。
湖北省鄂州市华容区检察院办理的范某军等人非法经营案中(➡️《两亿元外汇“黑洞”去向何方》),承办检察官通过银行流水、出入境记录、聊天记录等客观证据,再与犯罪嫌疑人供述、交易对手证言等言词证据进行比对,对2000余笔交易流水进行对比印证、去重、排除其他用途后,最终形成完整证据链,认定本案的涉案金额。
江苏省镇江市润州区检察院办理的夏某等非法经营案中(➡️《【地方检察】镇江润州:外汇“黄牛”栽了!》),检察机关以聊天记录+供述+银行流水“三要素缺一不可”为证据标准,在公安认定3300万基础上核减1000万元——这是检察机关主动核减数额的典型案例。
另外在《非法买卖外汇被抓后,流水都会算犯罪金额吗?换汇金额、获利金额如何扣减》一文当中,邵律师也提到了更多的换汇金额、获利金额的扣减思路。
这几个案例共同说明:
非法买卖外汇案件中的犯罪数额,要看在案证据能不能相互印证,不能形成完整证据链的部分,就存在进一步扣减的空间。
5 回到上海静安2亿元对敲换汇非法经营案,哪些犯罪金额可以扣减?
结合上面的办案思路,再回到上海静安2亿元对敲换汇案。
在虚拟货币对敲换汇案件中,换汇公司员工的统计表格往往会记载大量外币交易金额。但如果表格中记载的部分外币金额,没有对应的境内银行流水,也没有换汇人员的证言、聊天记录等其他证据能够证明相关换汇交易实际发生,那么这部分金额就不应当作为犯罪数额认定。
有些情况下,从经验上看,公司员工的内部记录可能确实是真实的,因为员工需要结合业务情况统计自己的提成、绩效等。所以,员工自己统计的换汇客户名单,人数甚至比公安最终核实到的人员更多,他们没有理由去虚构这些交易。
但刑事案件最终要求的是证据确实、充分。
如果公安机关没有找到相关换汇的客户,也没有相应的聊天记录佐证,仅有银行流水、自制表格,甚至再加上当事人对表格金额的供述,那么这部分换汇金额是并不能达到非法经营案当中,对行为人涉案金额认定的证明标准。
以上,也是我们在上海静安2亿元虚拟货币对敲换汇案中,对部分换汇金额、获利金额提出扣减意见并得到支持的部分辩护思路。
但需要提醒的是,无论是前文提到的公开案例,还是我们在上海静安案中的实际办案结果,都不能简单理解为:只要存在类似的证据问题,相关金额就一定会被扣减。
具体到不同案件,办案人员对于内部表格、银行流水、当事人供述证明力的理解,以及对于新类型非法经营案的熟悉程度,都可能存在差异。
这也是为什么在实务当中,邵律师仍然能看到部分办案单位仅依据当事人自制表格认定犯罪数额的情况。
所以这类案件真正要做的,是辩护律师需要把以上案例背后的证据证明标准,落实到具体到个案的辩护工作细节当中。
6 结语
以上结合上海静安2亿元虚拟币对敲换汇案,讨论了买卖外汇类非法经营罪案件中关于犯罪数额审查的一些办案思路。希望本文对办理同类案件的律师同行,以及正在面临相关问题的当事人和家属有所启发。